
Was bedeutet ETF?
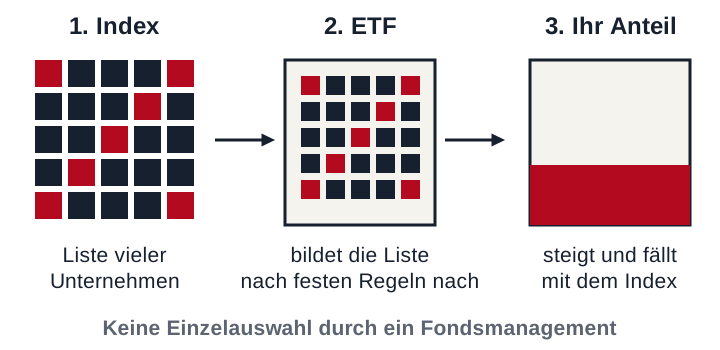
Die Abkürzung steht für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Die BaFin spricht von börsengehandelten Indexfonds und ordnet sie als passive Fonds ein. Passiv heißt: Niemand entscheidet nach eigener Einschätzung, welche Aktie gerade gut läuft. Der Fonds folgt dem Index nach festen Regeln und steigt oder fällt mit ihm.
Bei aktiv gemanagten Fonds wählt dagegen eine Fondsgesellschaft die Wertpapiere nach ihrer Strategie aus und berechnet dafür Managementgebühren. Dieser Unterschied erklärt den größten Teil des Preisabstands.
Wie ein ETF funktioniert
Ein Index ist eine Liste von Wertpapieren nach festen Regeln, der DAX etwa enthält große deutsche Unternehmen. Ein ETF auf diesen Index hält dieselben Werte im passenden Verhältnis oder bildet deren Kursverlauf auf andere Weise nach. Steigt der Index, steigt auch der Anteil, abzüglich der Kosten.
Gehandelt wird wie bei einer Aktie über ein Depot bei Bank oder Broker. Die meisten Angebote sind Aktien-ETFs, daneben gibt es Anleihen-ETFs für Zinspapiere und weitere Anlageklassen. Wie Aktien selbst funktionieren, erklärt unser Beitrag Was sind Aktien?
Was ein ETF kostet
Die Verbraucherzentrale nennt für Aktien-ETFs laufende Kosten von etwa 0,2 Prozent pro Jahr. Dazu kommen je nach Anbieter rund 0,5 Prozent beim Kauf. Der bei klassischen Fonds übliche Ausgabeaufschlag fällt weg, weil Sie über die Börse kaufen.
Was die Rendite betrifft, gibt es keine Zusage. Die Verbraucherzentrale verweist auf eine Langzeitauswertung mit Aktien aus 21 Ländern, die im Durchschnitt 5,1 Prozent reale Rendite pro Jahr ergab, also nach Abzug der Inflation. Nach laufenden Kosten bleiben davon etwa 4,9 Prozent. Das ist ein historischer Durchschnitt über sehr lange Zeiträume, kein Versprechen für die nächsten Jahre.
Warum niedrige Kosten so stark wirken
Kleine Prozentzahlen wirken über lange Zeit erstaunlich groß. Das folgende Beispiel ist eine reine Rechnung mit angenommenen Werten, keine Prognose: 10.000 Euro werden einmalig angelegt und bleiben 30 Jahre liegen, der Markt bringt im Schnitt 5 Prozent im Jahr.
| Laufende Kosten im Jahr | Rendite nach Kosten | Endwert nach 30 Jahren |
|---|---|---|
| keine (Vergleichswert) | 5 Prozent | 43.219 Euro |
| 0,2 Prozent | 4,8 Prozent | 40.817 Euro |
| 1,5 Prozent | 3,5 Prozent | 28.068 Euro |
Der Unterschied zwischen 0,2 und 1,5 Prozent Kosten macht in diesem Modell 12.749 Euro aus. Ein teurer Fonds müsste den Index dauerhaft um diese Differenz schlagen, um gleichzuziehen. Vergleichen Sie deshalb die im Basisinformationsblatt genannten Gesamtkosten.
ETF oder aktiver Fonds?
| Merkmal | ETF | Aktiv gemanagter Fonds |
|---|---|---|
| Auswahl der Papiere | Nach den Regeln des Index | Durch ein Fondsmanagement |
| Ziel | Marktentwicklung abbilden | Den Markt schlagen |
| Laufende Kosten | Meist niedrig | Meist deutlich höher |
| Ausgabeaufschlag | Entfällt beim Börsenkauf | Oft üblich |
| Handel | Laufend an der Börse | Meist über die Fondsgesellschaft |
Ein aktiver Fonds kann in einzelnen Jahren besser laufen als der Markt. Für Sparer ist aber entscheidend, ob das nach Abzug der Kosten über viele Jahre gelingt, und das lässt sich im Voraus nicht wissen. Aus diesem Grund greifen viele Privatanleger zum günstigeren Indexfonds. Sie verzichten bewusst auf die Chance, besser als der Markt abzuschneiden, und nehmen dafür auch das Risiko aus der Rechnung, deutlich schlechter zu liegen als er.
Welchen Index sollte ich wählen?
Das Wort ETF sagt noch nichts über den Inhalt. Wer ein Land oder eine Branche wählt, kauft ein ganz anderes Risiko als jemand, der die Weltwirtschaft abbildet.
| Art des Index | Beispiel | Streuung | Passt für |
|---|---|---|---|
| Einzelnes Land | DAX | Gering, wenige Branchen | Beimischung |
| Industrieländer weltweit | MSCI World | Breit, USA stark gewichtet | Viele Sparpläne |
| Welt mit Schwellenländern | All-Country-Indizes | Am breitesten | Einfache Einzellösung |
| Einzelne Branche | Technologie, Energie | Sehr gering | Gezielte Wette |
Schauen Sie vor dem Kauf ins Datenblatt des Fonds. Dort steht, wie sich das Geld auf Länder und Unternehmen verteilt. Ein Index, der viele Länder im Namen führt, kann trotzdem von wenigen großen Konzernen abhängen, weil die Gewichtung nach dem Börsenwert erfolgt.
Thesaurierend oder ausschüttend?
Viele Suchende stolpern über diese beiden Begriffe. Ein ausschüttender ETF zahlt Dividenden regelmäßig auf das Konto aus. Ein thesaurierender legt sie direkt wieder im Fonds an, sodass sich der Wert des Anteils erhöht. Wer langfristig Vermögen aufbaut, spart sich mit der thesaurierenden Variante das Wiederanlegen von Hand. Wer laufende Einnahmen möchte, wählt die ausschüttende.
ETF-Sparplan: Anlegen mit kleinen Beträgen
Bei einem Sparplan kaufen Sie in festen Abständen für einen festen Betrag Anteile. Fällt der Kurs, gibt es für dasselbe Geld mehr Anteile, steigt er, entsprechend weniger. Sie müssen also keinen vermeintlich richtigen Einstiegszeitpunkt suchen. Der Sparplan ändert allerdings nichts daran, dass das Depot in schwachen Börsenjahren an Wert verliert.
Ein vereinfachtes Beispiel mit 100 Euro je Monat zeigt die Wirkung schwankender Kurse:
| Monat | Kurs | Kauf | Anteile |
|---|---|---|---|
| 1 | 20 Euro | 100 Euro | 5,00 |
| 2 | 25 Euro | 100 Euro | 4,00 |
| 3 | 11 Euro | 100 Euro | 9,09 |
| 4 | 18 Euro | 100 Euro | 5,56 |
In vier Monaten fließen 400 Euro in 23,65 Anteile, ein Anteil kostet im Schnitt also rund 16,91 Euro, während der einfache Durchschnitt der Kurse bei 18,50 Euro liegt. Das liegt daran, dass bei niedrigen Kursen mehr Anteile gekauft werden. Einen Gewinn garantiert der Effekt aber nicht, entscheidend bleibt, wie sich der Kurs langfristig entwickelt.
Wie ein ETF den Index nachbildet
Der Weg ist nicht bei allen Fonds gleich. Bei der physischen Nachbildung kauft der Fonds die Wertpapiere des Index tatsächlich, entweder alle oder eine repräsentative Auswahl. Bei der synthetischen Nachbildung hält er andere Papiere und tauscht deren Ertrag über ein Finanzgeschäft mit einer Bank gegen die Indexrendite. Für einfache Sparpläne reicht meist die physische Variante, sie ist leichter zu durchschauen.
Was passiert, wenn der Anbieter pleitegeht?
Fondsvermögen ist nach § 92 Kapitalanlagegesetzbuch ein Sondervermögen. Es muss vom eigenen Vermögen der Fondsgesellschaft getrennt gehalten werden und gehört wirtschaftlich den Anlegern. Geht die Gesellschaft pleite, fällt es deshalb nicht in die Insolvenzmasse. Das schützt allerdings nur vor der Pleite des Anbieters, nicht vor fallenden Kursen. Bei synthetischen Fonds kommt ein begrenztes Risiko hinzu, dass der Tauschpartner ausfällt.
In fünf Schritten zum eigenen ETF
- Ziel klären: Wie lange kann das Geld liegen bleiben? Unter zehn Jahren wird es schwierig.
- Depot eröffnen: Vergleichen Sie Depotgebühren und Kosten des Sparplans.
- Index wählen: Je breiter die Streuung über Länder und Branchen, desto geringer das Einzelrisiko.
- Fonds prüfen: Kosten, Nachbildung, ausschüttend oder thesaurierend.
- Dranbleiben: Sparrate festlegen und in Kurstiefs nicht aus Angst verkaufen.
Risiken und Steuern
Ein ETF streut breit, schützt aber nicht vor Kursverlusten. Fällt der gesamte Markt, fällt auch der Fonds. Geld, das Sie in den nächsten Jahren brauchen, gehört deshalb nicht hinein. Je enger ein Index gefasst ist, etwa auf eine Branche oder ein einzelnes Land, desto weniger Streuung bleibt.
Erträge werden mit 25 Prozent Abgeltungsteuer belastet, dazu kommen Zuschläge. Bei Aktienfonds sind 30 Prozent der Erträge steuerfrei, geregelt als Teilfreistellung. Außerdem bleibt der Sparer-Pauschbetrag nach § 20 Einkommensteuergesetz von 1.000 Euro pro Person im Jahr frei, wenn Sie der Bank einen Freistellungsauftrag erteilen. Weitere Grundlagen finden Sie in der Rubrik Wirtschaft und im Beitrag zur deutschen Wirtschaft.
Ein Steuerbeispiel: Sie verkaufen einen Aktien-ETF mit 1.000 Euro Gewinn, der Sparer-Pauschbetrag ist schon ausgeschöpft. Durch die Teilfreistellung sind 700 Euro zu versteuern. Mit Abgeltungsteuer und Solidaritätszuschlag, also 26,375 Prozent, fallen rund 184,63 Euro an, Kirchensteuer nicht eingerechnet. Bei thesaurierenden Fonds kann zudem jährlich eine Vorabpauschale nach § 18 Investmentsteuergesetz anfallen, die beim späteren Verkauf angerechnet wird.
Tipp der Redaktion: Vergleichen Sie vor dem Kauf das Basisinformationsblatt und achten Sie darauf, welchen Index der Fonds abbildet. Die Verbraucherzentrale erklärt die Vor- und Nachteile ohne Verkaufsinteresse.
Wann sich ein ETF nicht eignet
Ein ETF ist kein Sparbuch. Für die Waschmaschine im nächsten Jahr oder den Führerschein der Tochter ist Tagesgeld passender, weil dort der Betrag zum geplanten Zeitpunkt sicher verfügbar ist. Auch teure Schulden sollten Sie erst abbauen: Ein Dispokredit kostet in aller Regel mehr, als eine Anlage verlässlich einbringt. Sinnvoll wird der Fonds dann, wenn eine Rücklage steht, die Schulden getilgt sind und das Geld viele Jahre arbeiten kann. Fällt der Markt in dieser Zeit stark, hilft die Regel, die Sparrate einfach weiterlaufen zu lassen. Wer sein Depot nach einem Kursrutsch auflöst, macht aus einem vorübergehenden Minus einen dauerhaften Verlust und verpasst eine mögliche Erholung.
Prüfen Sie die Lage trotzdem einmal im Jahr: Passt die Sparrate noch, und stimmt die Aufteilung?
Häufige Fragen
Ist ein ETF eine Aktie?
Nein, ein ETF ist ein Fonds, der viele Wertpapiere bündelt. Gehandelt wird er aber ähnlich wie eine Aktie über die Börse.
Was ist der Unterschied zwischen ETF und Indexfonds?
Ein ETF ist ein Indexfonds, der an der Börse gehandelt wird. Nicht jeder Indexfonds ist börsengehandelt, im Alltag werden die Begriffe aber oft gleich verwendet.
Kann man mit einem ETF Geld verlieren?
Ja, wenn der abgebildete Markt fällt und Sie in dieser Phase verkaufen. Breite Streuung senkt das Risiko einzelner Unternehmen, nicht das Risiko des gesamten Marktes.
Wie viel sollte ich monatlich anlegen?
Eine richtige Summe gibt es nicht, sie richtet sich nach dem, was dauerhaft übrig bleibt. Halten Sie zuerst eine Rücklage für Notfälle auf dem Tagesgeldkonto vor.
Quellen
Die wichtigsten Quellen dieses Beitrags. Stand: November 2026.


